W 13. edycji cyklu „Puls branży PRINTNEWS” zapytaliśmy, co dziś najbardziej wpływa na decyzję firm poligraficznych o przynależności do organizacji branżowych. Wyniki pokazują, że największym problemem jest przekonanie o zbyt małym wpływie organizacji na rynek oraz brak wyraźnie widocznych korzyści dla firm. To ważny sygnał nie tylko dla samych organizacji, ale dla całej branży.
W ramach cyklu „Puls branży PRINTNEWS” zadaliśmy pytanie dotyczące organizacji branżowych, tematu, o którym w poligrafii mówi się od lat, choć często raczej w rozmowach kuluarowych niż w otwartej dyskusji.
W szeroko rozumianej branży poligraficznej działa kilka organizacji, stowarzyszeń i izb. Każda z nich ma własny obszar aktywności, historię, grupę członków i cele. Jednocześnie wiele wyzwań pozostaje wspólnych: reprezentacja interesów rynku, edukacja, promocja zawodów, dostęp do danych, udział w konsultacjach regulacyjnych, budowanie wizerunku branży i tworzenie przestrzeni do współpracy.
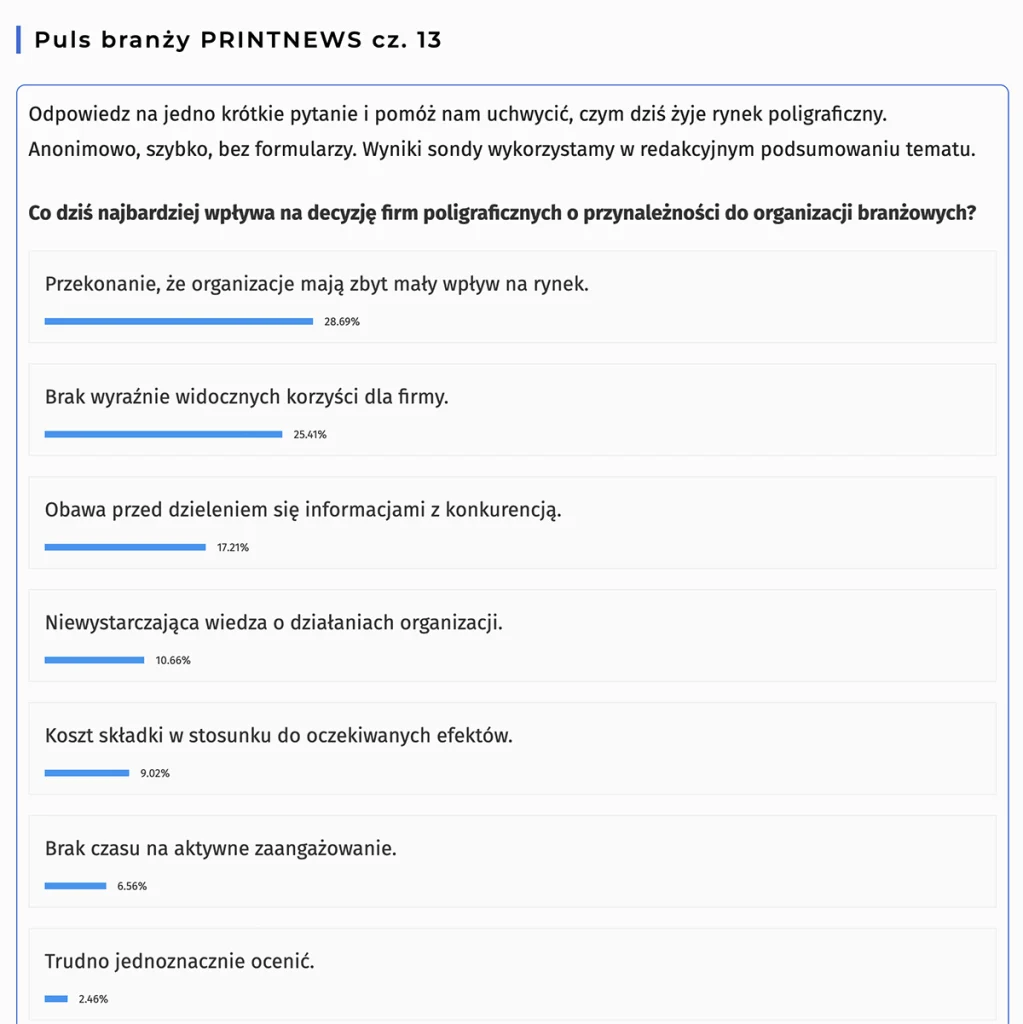
W sondzie zapytaliśmy: Co dziś najbardziej wpływa na decyzję firm poligraficznych o przynależności do organizacji branżowych?
W głosowaniu wzięło udział 122 osoby. Odpowiedzi rozłożyły się następująco:
- Przekonanie, że organizacje mają zbyt mały wpływ na rynek – 28,69%
- Brak wyraźnie widocznych korzyści dla firmy – 25,41%
- Obawa przed dzieleniem się informacjami z konkurencją – 17,21%
- Niewystarczająca wiedza o działaniach organizacji – 10,66%
- Koszt składki w stosunku do oczekiwanych efektów – 9,02%
- Brak czasu na aktywne zaangażowanie – 6,56%
- Trudno jednoznacznie ocenić – 2,46%
Najwięcej wskazań uzyskała odpowiedź mówiąca o przekonaniu, że organizacje mają zbyt mały wpływ na rynek. Wybrało ją 28,69% uczestników sondy. To wynik, który warto potraktować bardzo poważnie. Nie musi oznaczać braku potrzeby istnienia organizacji branżowych. Raczej pokazuje, że część rynku nie widzi dziś wystarczająco wyraźnie ich sprawczości, skuteczności lub realnego przełożenia działań na codzienne problemy firm.
Silne organizacje branżowe mogą być dla środowiska ogromnym wsparciem. Mogą reprezentować interesy firm, prowadzić dialog z administracją, brać udział w konsultacjach regulacyjnych, wspierać edukację zawodową, inicjować badania, przygotowywać raporty, integrować środowisko i budować wizerunek branży. Ale aby mogły to robić skutecznie, potrzebują nie tylko dobrych intencji, lecz także członków, finansowania, aktywności i zaufania.
Warto więc odwrócić pytanie. Nie tylko: co organizacja może zrobić dla firmy? Ale również: co firmy są gotowe zrobić, aby organizacja miała realną siłę działania? Wpływ na rynek nie powstaje sam. Wymaga pracy, strategii, środków, ekspertów, udziału w konsultacjach, obecności w debacie publicznej i dostępu do danych. Bez zaangażowania środowiska trudno oczekiwać, że jakakolwiek organizacja będzie miała znaczącą pozycję wobec administracji, regulatorów, partnerów gospodarczych czy opinii publicznej.
Drugą najczęściej wskazywaną odpowiedzią był brak wyraźnie widocznych korzyści dla firmy: 25,41%. To bardzo ważny sygnał dla organizacji branżowych. Pokazuje, że komunikacja o ich działaniach, efektach i wartości dla członków powinna być bardziej konkretna, regularna i zrozumiała. Firmy chcą wiedzieć, co otrzymują w zamian za składkę, czas i zaangażowanie.
Korzyści z przynależności do organizacji nie zawsze są natychmiastowe i bezpośrednie. Często dotyczą obszarów długofalowych: reprezentacji interesów branży, dostępu do wiedzy, wymiany doświadczeń, wspólnych inicjatyw, edukacji, promocji zawodów, kontaktów i wpływu na warunki funkcjonowania rynku. Problem polega na tym, że jeśli te działania nie są dobrze komunikowane, mogą pozostawać niewidoczne dla firm, które patrzą na członkostwo przede wszystkim przez pryzmat codziennego biznesu – mówi Mirosław Pawliński.
Trzecia odpowiedź, obawa przed dzieleniem się informacjami z konkurencją – uzyskała 17,21% wskazań. To jeden z najbardziej charakterystycznych wyników tej sondy. Pokazuje, że w branży nadal istnieje ostrożność wobec wymiany danych, doświadczeń i informacji. Jest to zrozumiałe, bo firmy konkurują ze sobą o klientów, zlecenia, pracowników i marże. Jednocześnie bez pewnego poziomu zaufania trudno tworzyć wiarygodne analizy rynku, wspólne stanowiska czy projekty, które mogłyby służyć całemu środowisku.
W wielu krajach europejskich współpraca branżowa ma bardziej praktyczny wymiar. Firmy potrafią łączyć siły w obszarach, które nie naruszają ich konkurencyjności, a jednocześnie wzmacniają ich pozycję: przy zakupach, analizach rynku, edukacji, promocji zawodu, pracach nad standardami czy reprezentacji interesów wobec administracji. To nie oznacza rezygnacji z rywalizacji. Oznacza raczej zrozumienie, że są obszary, w których działanie wspólne może przynieść korzyści całemu rynkowi.
Niewystarczającą wiedzę o działaniach organizacji wskazało 10,66% uczestników sondy. Ten wynik również warto odczytać jako podpowiedź. Być może część firm nie angażuje się nie dlatego, że nie widzi sensu organizacji branżowych, ale dlatego, że nie wie, czym dokładnie się zajmują, jakie projekty prowadzą, jakie efekty osiągnęły i w jaki sposób można włączyć się w ich działania.
To wyzwanie komunikacyjne. Organizacje, które chcą zwiększać swoją rozpoznawalność i znaczenie, powinny mówić o swojej pracy częściej, konkretniej i językiem korzyści zrozumiałym dla firm. Nie wystarczy informować o spotkaniach, konferencjach czy formalnych działaniach. Trzeba pokazywać, jakie problemy są rozwiązywane, jakie tematy są reprezentowane, jakie dane są zbierane i jakie sprawy udało się przesunąć do przodu.
Koszt składki w stosunku do oczekiwanych efektów wskazało 9,02% uczestników sondy, a brak czasu na aktywne zaangażowanie – 6,56%. Te odpowiedzi są ze sobą powiązane. Firmy oczekują konkretnej wartości, ale jednocześnie często nie mają czasu, aby aktywnie uczestniczyć w działaniach organizacji. To tworzy trudny układ: organizacje potrzebują zaangażowania członków, a członkowie oczekują efektów, które wymagają właśnie tego zaangażowania.
W tym miejscu warto powiedzieć wprost: tania i bierna organizacja rzadko będzie organizacją skuteczną. Realne działania – badania, analizy, reprezentacja, konsultacje, edukacja, promocja branży czy udział w procesach legislacyjnych – wymagają środków, ludzi, czasu i konsekwencji. Jeśli branża oczekuje profesjonalnej reprezentacji, musi również rozmawiać o tym, jak ją finansować i jak wspierać jej działania – mówi Mirosław Pawliński.

Wyniki 13. edycji „Pulsu branży PRINTNEWS” pokazują więc kilka ważnych napięć. Firmy oczekują większego wpływu organizacji, ale nie zawsze widzą korzyści z członkostwa. Organizacje potrzebują większego zaangażowania rynku, ale muszą lepiej pokazywać efekty swojej pracy. Branża potrzebuje danych, wspólnego głosu i reprezentacji, ale jednocześnie wciąż ostrożnie podchodzi do dzielenia się informacjami. To temat, którego nie da się zamknąć jednym podsumowaniem sondy. Jest zbyt ważny dla przyszłości rynku.
Silne organizacje branżowe są jednym z elementów dojrzałości środowiska. Pokazują, na ile branża potrafi mówić własnym głosem, bronić swoich interesów, reagować na zmiany, wspierać edukację i budować wiarygodność wobec klientów, administracji oraz młodych ludzi wchodzących do zawodu.
Być może najważniejsze pytanie nie brzmi więc wyłącznie: czy warto należeć do organizacji branżowej? Ważniejsze jest inne: czy polska poligrafia chce mieć silniejszy wspólny głos i czy jest gotowa współtworzyć narzędzia, które taki głos umożliwią?
Przypominamy, że „Puls branży PRINTNEWS” to cykl krótkich, anonimowych sond redakcyjnych publikowanych w serwisie PRINTNEWS. Nie zbieramy danych uczestników, a wyniki traktujemy jako redakcyjny sygnał z rynku i punkt wyjścia do komentarzy oraz podsumowań.
Opracowano 8. września 2026 r. na bazie redakcyjnej ankiety.